Depuis la loi de finances 2024, toutes les entreprises assujetties à la TVA en France doivent progressivement adopter la facturation électronique. La réception obligatoire débute en septembre 2026 pour l’ensemble des entreprises, tandis que l’émission sera imposée aux PME, TPE et micro-entreprises à partir de septembre 2027.
Pour se conformer à cette réforme, chaque structure doit transiter par une plateforme agréée par la DGFiP. Le choix de cette plateforme détermine la fluidité des échanges avec l’administration fiscale, les clients et les fournisseurs.
Immatriculation DGFiP : ce que le statut d’une plateforme agréée garantit vraiment
La liste officielle publiée par la DGFiP recense les plateformes ayant satisfait aux conditions d’immatriculation. Un point mérite une attention particulière : un dossier déposé ne vaut pas immatriculation définitive. Certains éditeurs communiquent sur leur candidature avant d’avoir réussi les tests d’interopérabilité exigés par l’administration.
L’agrément couvre plusieurs fonctions : émission et réception des factures au format réglementaire, transmission des données fiscales, gestion du e-reporting et suivi des statuts de traitement. Une entreprise qui choisit une plateforme agréée gratuite bénéficie des mêmes garanties réglementaires qu’avec une solution payante, à condition que l’opérateur figure bien sur la liste avec le statut immatriculé.
Avant de signer un contrat, consultez directement la liste sur le site impots.gouv.fr. Vérifiez que la plateforme y apparaît avec la mention d’immatriculation effective, et non pas simplement en cours d’instruction.
Plateforme agréée seule ou logiciel compatible : deux architectures à distinguer
La confusion est fréquente entre deux types de solutions. D’un côté, la plateforme agréée autonome qui gère l’intégralité du flux réglementaire. De l’autre, un logiciel de facturation ou de comptabilité qui se connecte à une plateforme agréée tierce pour remplir les obligations légales.
Pour une TPE ou une micro-entreprise qui utilise déjà un logiciel de gestion, la question se pose : faut-il migrer vers une plateforme agréée intégrée, ou simplement connecter l’outil existant à un opérateur agréé ?
Quand la connexion à un opérateur tiers suffit
Si votre logiciel actuel gère correctement vos devis, factures et relances, une connexion via API ou connecteur à une plateforme agréée évite de changer vos habitudes. Le logiciel reste l’interface de travail quotidienne, la plateforme agréée assure le transit réglementaire en arrière-plan.
Ce schéma fonctionne bien quand l’éditeur du logiciel a déjà noué un partenariat avec un opérateur immatriculé. Vérifiez que le connecteur couvre aussi le e-reporting, pas seulement l’émission de factures.
Quand une plateforme agréée autonome simplifie tout
Pour une entreprise qui démarre ou qui facture un volume modeste, une plateforme agréée tout-en-un peut remplacer le logiciel de facturation. Moins d’outils à maintenir, un seul interlocuteur pour la conformité. Le compromis porte sur la richesse fonctionnelle : certaines plateformes agréées n’offrent pas de suivi de trésorerie ou de relance automatisée.
Critères de sélection d’une plateforme de facturation électronique pour une petite entreprise
Les comparatifs en ligne listent souvent une dizaine de critères. Trois d’entre eux pèsent nettement plus que les autres pour une structure de petite taille.
- Interopérabilité testée avec vos partenaires réels. Une plateforme officiellement immatriculée ne garantit pas que les échanges avec chacun de vos clients ou fournisseurs fonctionneront sans friction. Des retours d’expérience signalent des rejets liés à des erreurs de données (SIRET incorrect, format incompatible). Demandez un test de bout en bout avant de vous engager.
- Portabilité des données et conditions de sortie. Certains contrats rendent la récupération de vos factures archivées complexe ou payante en cas de changement d’opérateur. Lisez les clauses sur l’export des données et les frais de résiliation avant toute souscription.
- Coût global, pas seulement l’abonnement mensuel. Le tarif affiché peut exclure les frais par volume de factures, les connecteurs supplémentaires, le stockage au-delà d’un seuil ou l’assistance technique. Une offre gratuite bien dimensionnée pour un faible volume peut s’avérer plus économique qu’un abonnement à bas prix assorti de dépassements facturés.
Qualité des données et gestion des rejets : un angle souvent négligé
La conformité réglementaire ne se limite pas au choix de la plateforme. La qualité des données transmises conditionne le bon déroulement des échanges. Un numéro SIRET erroné, une adresse incomplète ou un code TVA mal renseigné provoquent des rejets qui retardent le traitement de la facture.
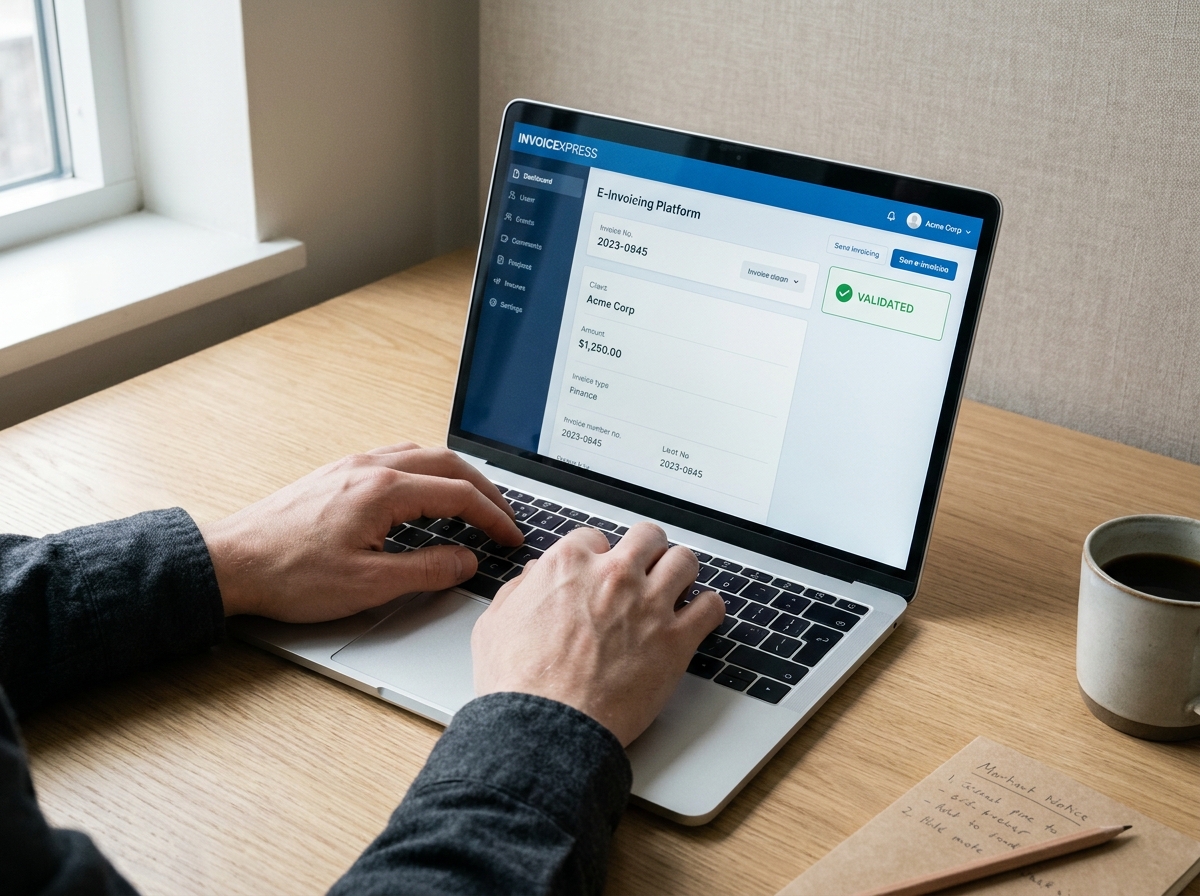
Certaines plateformes intègrent des contrôles automatiques en amont : vérification du SIRET via la base SIRENE, validation du format avant envoi, alertes en cas d’incohérence. D’autres se contentent de transmettre les données telles quelles et signalent l’erreur après coup.
Pour une petite entreprise sans service comptable dédié, un outil qui détecte les erreurs avant l’envoi réduit considérablement le temps perdu en allers-retours avec l’administration ou les clients. Ce critère mérite d’être testé lors de la phase d’évaluation, en soumettant des factures types avec des données volontairement incomplètes.
Anticiper septembre 2027 : ce que les TPE et micro-entreprises gagnent à ne pas attendre
L’obligation de réception démarre en septembre 2026. Celle d’émission pour les plus petites structures arrive un an plus tard. Ce décalage crée une fenêtre utile.
S’inscrire sur une plateforme dès la phase de réception permet de se familiariser avec l’interface, de corriger les données de son annuaire (clients, fournisseurs) et de repérer les éventuels problèmes de compatibilité avec ses outils existants. Les entreprises qui attendent le dernier moment risquent de se heurter à une saturation du support technique des opérateurs, comme cela s’observe régulièrement lors des échéances fiscales.
La réforme de la facturation électronique modifie durablement la manière dont les entreprises échangent avec l’administration et entre elles. Le choix de la plateforme agréée n’est pas qu’une formalité administrative : il engage la fiabilité de vos flux comptables pour les années à venir. Tester tôt, vérifier le statut réel de l’opérateur et évaluer la portabilité des données restent les trois réflexes les plus protecteurs.